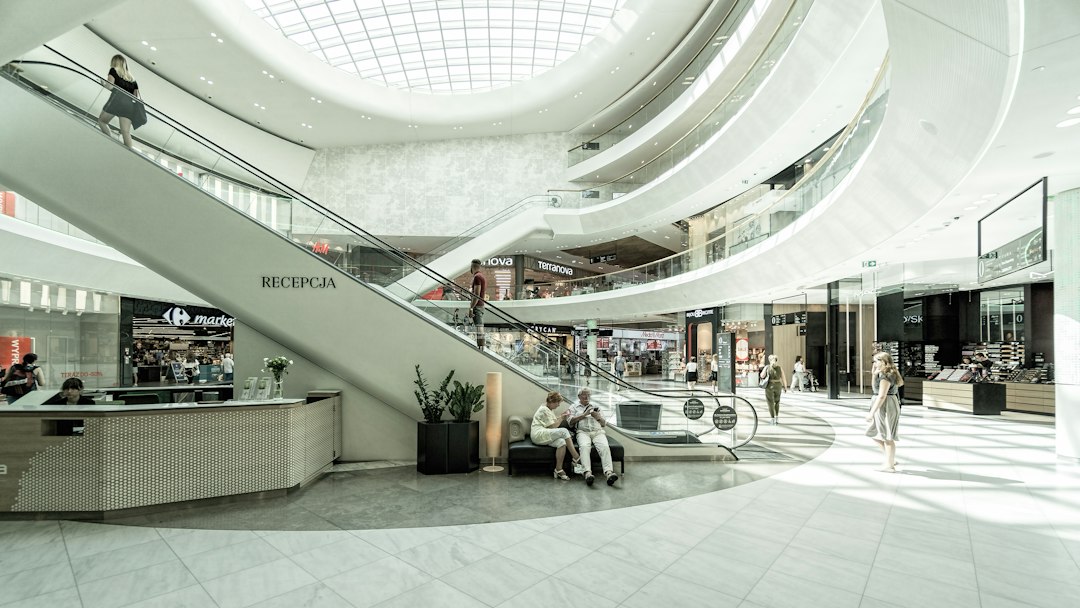
SOLELUNA ITALIA NEWS · ARTICOLO EXTRA · 20 novembre 2026 · Commercio, città e società
I centri commerciali italiani sono davvero in crisi? Alcuni edifici si svuotano e la rete dei negozi di vicinato si riduce. Eppure le statistiche raccontano una storia meno semplice: nel primo semestre 2026, nel campione monitorato dall’osservatorio CNCC–EY, le vendite e le affluenze sono aumentate. Nel frattempo il numero di esercizi al dettaglio e ambulanti continua a scendere nelle città italiane. Non è un funerale collettivo, ma una trasformazione diseguale del commercio. Quali attività resistono, che ruolo ha l’e-commerce e dove ci incontreremo quando non avremo nulla da comprare?
Questo è il primo articolo nato dalla playlist «📰 SoleLuna — Video per articoli» di kRadio CostaSveva. Il punto di partenza è «I centri commerciali stanno MORENDO in tutta Italia… E il collasso del commercio è già iniziato», filmato di circa 33 minuti del canale L’Economia Conta. Ne abbiamo letto la trascrizione e confrontato i temi con fonti pubbliche; non ne riportiamo il testo integrale e non assumiamo automaticamente ogni sua tesi come un fatto.
Quattro dati per capire che cosa sta cambiando
| Indicatore | Valore | A cosa si riferisce |
|---|---|---|
| Centri commerciali, vendite | +2,2% | Primo semestre 2026 sul 2025, campione CNCC–EY |
| Centri commerciali, affluenze | +1,8% | Primo semestre 2026 sul 2025, campione CNCC–EY |
| Italia: commercio al dettaglio e ambulante | −156.000 attività | Variazione 2012–2025, Confcommercio |
| Acquisti online di prodotti | 11,5% | Quota dei consumi di prodotto online e offline stimata per il 2026, Politecnico/Netcomm |
Attenzione ai confronti: i primi due valori misurano vendite e visite in un campione di centri commerciali; il terzo rappresenta la variazione in tredici anni del numero di esercizi e ambulanti; il quarto è una quota di spesa. Sono grandezze e periodi diversi. Fonti: CNCC–EY, Confcommercio, Politecnico di Milano–Netcomm.
Non è il funerale di tutti i centri commerciali
Il rapporto dell’Osservatorio CNCC–EY del 30 luglio 2026 fotografa una realtà che mal si concilia con l’idea di un settore interamente al collasso: vendite +2,2% e affluenze +1,8% nei primi sei mesi dell’anno, rispetto allo stesso periodo del 2025. L’osservatorio dichiara un campione consolidato di circa 300 centri commerciali, con più di 10.000 punti vendita. Anche il consuntivo 2025 parlava di vendite e presenze sostanzialmente stabili.
Questo non significa che ogni galleria sia in salute. Una media positiva può convivere con numerose strutture in difficoltà e con un divario crescente fra location molto attrattive e centri meno fortunati. Tuttavia non si può usare una struttura abbandonata per dimostrare che l’intero commercio organizzato italiano stia morendo. Per parlare di collasso generale servirebbero dati che oggi i monitoraggi citati non mostrano.
È la prima distinzione fondamentale: un centro commerciale può chiudere mentre il settore, misurato nel suo complesso, cresce. Come può diminuire il numero di piccoli negozi mentre aumentano i ricavi dei centri più frequentati. Le due tendenze non si escludono.
Centocinquantaseimila attività in meno: che cosa racconta la desertificazione
La ricerca Confcommercio pubblicata il 12 marzo 2026 parla di una riduzione di 156 mila negozi al dettaglio e attività ambulanti fra il 2012 e il 2025, oltre un quarto degli esercizi considerati. Sono anni di cambiamenti demografici, economici, tecnologici e urbani. Non significa che siano scomparsi 156 mila centri commerciali, né che le chiusure siano avvenute tutte nel 2026.
La desertificazione commerciale può avere effetti molto concreti: una merceria, una ferramenta o una cartoleria che non c’è più; un servizio che richiede un viaggio in automobile; un anziano che non trova un negozio vicino; una strada che di sera perde luci e passaggio. Ogni singola chiusura ha però cause da verificare: non bastano una serranda abbassata o una fotografia per parlare di fallimento.
Per un territorio come il nostro la domanda decisiva è quali servizi siano oggi accessibili nei diversi quartieri, e con quali mezzi. Un confronto utile dovrebbe riguardare insieme commercianti, residenti, associazioni, trasporto pubblico e pianificazione comunale.
Internet conta, ma non ha fatto sparire nove acquisti su dieci
Secondo l’Osservatorio eCommerce B2c Netcomm–Politecnico di Milano, nel 2026 gli acquisti online di prodotti in Italia valgono circa 42,6 miliardi di euro, il 6% in più del 2025. La quota di prodotto acquistata online sul totale online più offline raggiunge l’11,5%, mentre le proporzioni variano molto fra categorie: elettronica, editoria, abbigliamento, arredamento e alimentari hanno comportamenti differenti.
Questo non assolve l’e-commerce da ogni effetto sui negozi fisici; la concorrenza del digitale può essere decisiva per determinati esercenti. Ma la maggior parte della spesa per beni continua a passare da canali offline. Sostenere che un solo marchio o un solo sito abbia «ucciso» le gallerie significa trascurare affitti, accessibilità, demografia, qualità degli immobili, spostamento della spesa verso altre attività e modifiche alla grande distribuzione.
Conta anche la possibilità che un commerciante di vicinato venda in modo ibrido, combinando il locale con ordini e consegne digitali. La distinzione fra online e offline non coincide sempre con la distinzione fra impresa locale e grande gruppo.
Victor Gruen e l’invenzione di una piazza al coperto
Il filmato racconta l’origine del modello moderno. È una parte storicamente interessante: nel 1956, vicino a Minneapolis, fu inaugurato il Southdale Center, progettato dall’architetto austriaco Victor Gruen. Secondo la Library of Congress, quel grande centro chiuso e climatizzato voleva riprodurre in un ambiente suburbano alcune possibilità tipiche della città europea: passeggiare, incontrarsi, fare acquisti e fermarsi senza dover attraversare continuamente strade trafficate.
Qui nasce un problema che ci accompagna ancora. La piazza di un paese è uno spazio pubblico; una galleria commerciale è solitamente uno spazio privato aperto al pubblico, con gestione, orari, regolamenti e obiettivi economici. Può essere comoda e sicura, ma non è automaticamente un sostituto di una biblioteca, un parco, un lungomare o una piazza.
La Federal Reserve Bank di Richmond ripercorre la storia economica di questi luoghi, nati come poli di commercio e di socialità. La sfida originaria resta attuale: offrire luoghi dove passare il tempo, non soltanto dove pagare alla cassa.
Quando la locomotiva rallenta, i negozi piccoli ne risentono
In molti complessi la grande superficie alimentare o un importante negozio specializzato svolge la funzione di «ancora» commerciale: porta visitatori, e parte di essi entra poi nei punti vendita più piccoli. Se la struttura trainante riduce la superficie, perde clienti o chiude, una galleria può trovarsi in difficoltà. Il video descrive bene il possibile effetto a catena, ma è opportuno distinguere un meccanismo economico generale dai singoli casi.
La dinamica dipende dalla qualità della localizzazione, dai costi comuni, dal mix merceologico, dai trasporti e dalle scelte di chi gestisce l’immobile. Non tutti i contratti degli esercenti sono uguali. Il video menziona clausole chiamate co-tenancy, connesse in alcuni mercati alla presenza di attività trainanti: non abbiamo verificato che siano presenti con uguali effetti in tutti i contratti italiani, né che spieghino automaticamente le vicende di ciascun centro citato.
La lezione è un’altra: un edificio enorme, progettato per un comportamento di consumo molto preciso, può essere lento e costoso da adattare quando le persone cambiano abitudini.
Leggi, finanza, territorio: perché non basta trovare un solo colpevole
Un’altra parte del filmato mette al centro la riforma italiana del commercio. Il decreto legislativo 31 marzo 1998, n. 114, spesso associato alla riforma Bersani, ha modificato il quadro delle autorizzazioni e della programmazione delle attività commerciali. È corretto considerarlo una tappa importante nella trasformazione del settore.
Non sarebbe però corretto dedurre da questa sequenza temporale che una singola legge abbia causato ogni chiusura. Per dimostrare un nesso occorrerebbero studi locali e comparazioni di autorizzazioni, nuove strutture, evoluzione della popolazione, redditi, mobilità, investimenti e trasformazioni della spesa.
Una decisione urbanistica può influire per anni sul tessuto urbano: viabilità, consumo di suolo, traffico, concorrenza fra quartieri e disponibilità di nuovi spazi. Valutare queste conseguenze è legittimo, senza trasformare in accuse non dimostrate le motivazioni di comuni, sindaci o singoli proprietari.
Una fotografia di serrande chiuse non racconta l’intero Paese
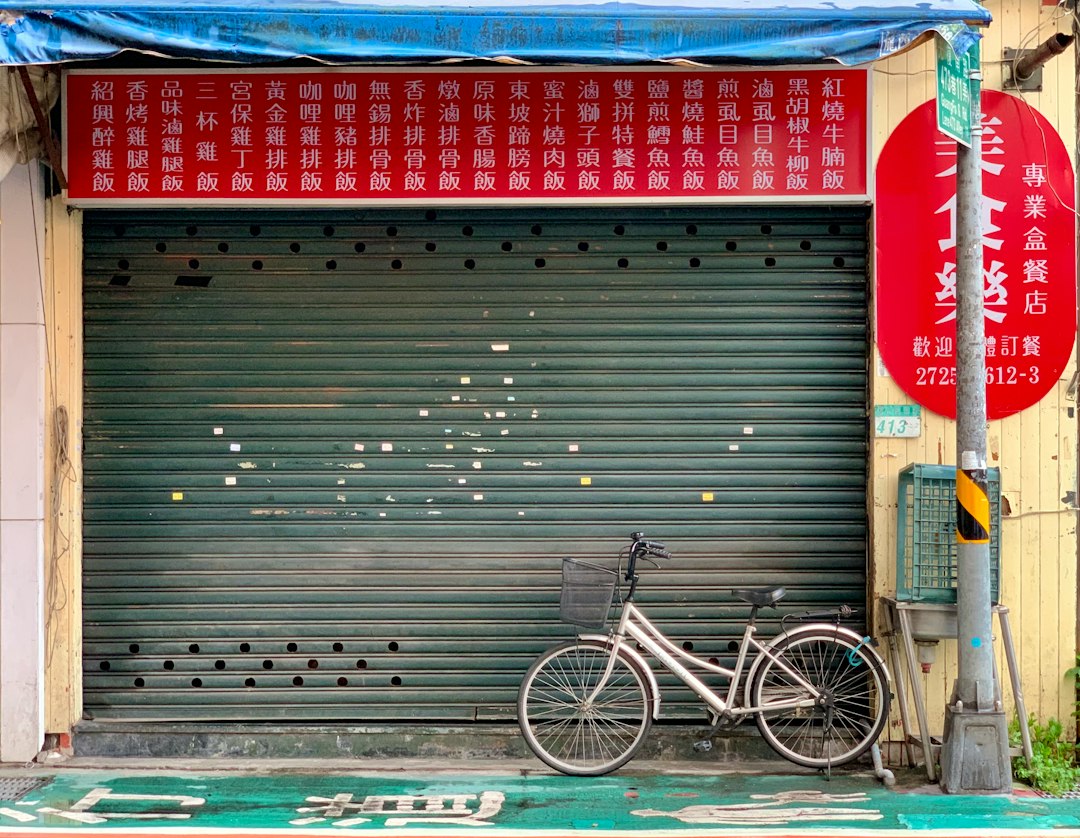
Le fotografie di corridoi abbandonati e di negozi deserti colpiscono perché danno un volto a una trasformazione. Restano però immagini di luoghi e momenti specifici. In questo articolo non utilizziamo fotogrammi presi senza autorizzazione dal video né presentiamo scatti realizzati altrove come prove di specifiche chiusure italiane.
I casi di singole gallerie evocati da L’Economia Conta, fra cui il Freccia Rossa di Brescia e l’ex Le Acciaierie di Cortenuova, meritano verifiche documentali dedicate prima di ripetere cifre, responsabilità e progetti di riqualificazione. Non servono dettagli non accertati per comprendere il problema nazionale.
La fotografia seguente, scattata a Taipei, è puramente illustrativa: non documenta un esercizio italiano chiuso. La distinzione è essenziale per non creare false notizie con una didascalia.
La domanda più difficile: dove ci incontriamo se non compriamo niente?
Il tema più interessante del video è forse sociale. Per un’intera generazione i centri commerciali sono stati posti dove trascorrere qualche ora, incontrare amici, ripararsi dal freddo, passeggiare senza una meta precisa. Per alcuni cittadini una galleria poteva assolvere una funzione che altri trovano in un bar, in un oratorio, in un giardino o in biblioteca.
Ma bisogna essere rigorosi con i nessi causali. Un’indagine europea del Joint Research Centre, riferita al 2022, ha rilevato che circa il 13% degli intervistati dichiarava di sentirsi solo per la maggior parte o per tutto il tempo nelle quattro settimane precedenti. Il dato misura la solitudine dichiarata; non dimostra che sia stata causata dalla chiusura dei centri commerciali.
La questione degli spazi accessibili resta comunque reale. Un luogo d’incontro dovrebbe poter accogliere giovani, anziani, famiglie e persone con limitazioni nella mobilità senza che la permanenza dipenda necessariamente dall’acquisto di qualcosa.
Gli spazi che resistono non vendono soltanto oggetti
Fra le categorie rilevate da CNCC–EY nel primo semestre 2026 risultano in crescita le vendite della ristorazione (+3,8%), della cura della persona e salute (+3,6%) e dell’elettronica di consumo (+3,4%). Queste percentuali descrivono variazioni del fatturato dei settori nel campione, non la quota di superfici occupate.
Il dato suggerisce che alcune persone apprezzano la combinazione di spesa e servizi: un pasto, un’attività culturale, un appuntamento, un laboratorio, un’occasione per passare del tempo. Ciò non implica che ogni centro debba diventare una palestra o un polo sanitario; significa che la sola presenza di vetrine potrebbe non essere sufficiente a mantenere vivo un luogo.
La riconversione, quando è possibile, richiede verifiche strutturali, economiche e normative. Una galleria sottoutilizzata potrebbe ospitare servizi, attività associative, formazione o spazi culturali, ma non presentiamo progetti di questo tipo come già approvati in specifiche città: qui parliamo di ipotesi da discutere.
Il commercio e il diritto di restare in città
Chi abita lontano dal centro, chi non guida o chi ha difficoltà a spostarsi può sentire più degli altri la scomparsa di un negozio di prossimità. Lo stesso vale per i ragazzi che cercano luoghi di aggregazione non costosi. Un centro commerciale molto efficiente può offrire possibilità importanti; non necessariamente può sostituire un servizio facilmente raggiungibile sotto casa.
La risposta non dev’essere una guerra fra il piccolo negozio e la grande distribuzione. Entrambi possono avere una funzione. È la città nel suo insieme che dovrebbe restare accessibile e abitabile, con trasporti, strade illuminate, servizi, biblioteche, mercati e spazi pubblici indipendenti dalle vendite del giorno.
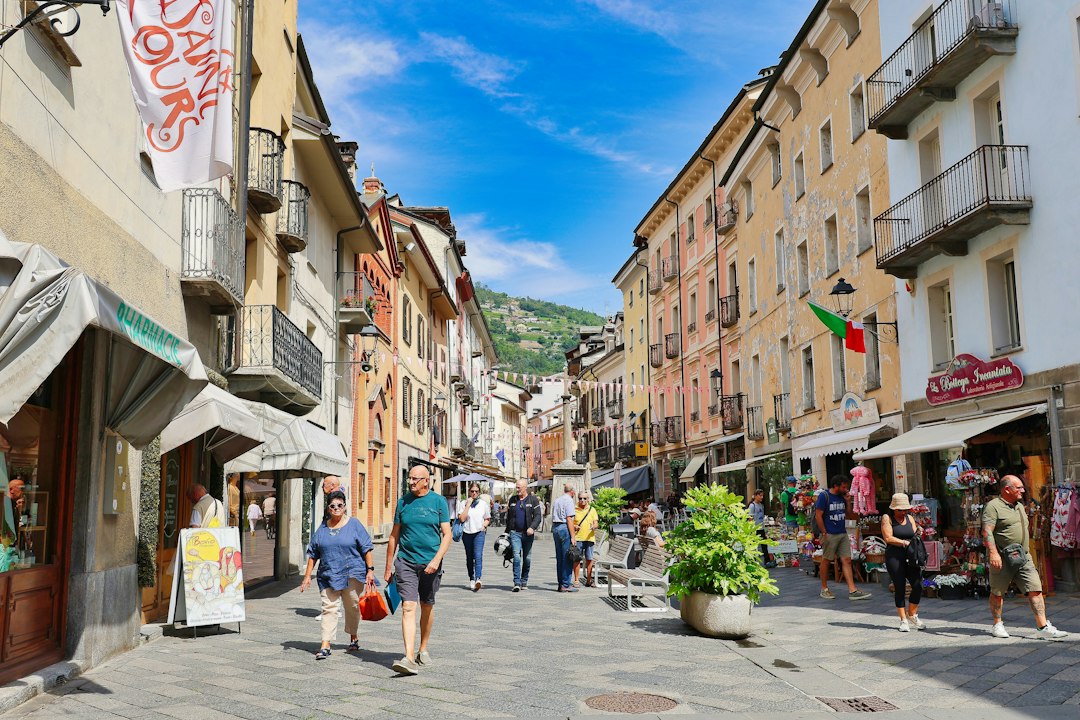
La fotografia della passeggiata pedonale più sotto è illustrativa: rappresenta il rapporto fra commercio e spazio urbano, senza documentare una città italiana specifica.
Che cosa viene dal video, che cosa dicono le fonti
Abbiamo mantenuto distinti tre livelli. Il video offre una tesi narrativa sulla crescita eccessiva delle strutture e sui rischi del modello commerciale basato sugli ipermercati. Le fonti indipendenti offrono numeri verificabili sulle vendite, le affluenze, l’e-commerce e la riduzione del commercio di vicinato. Le proposte di rigenerazione costituiscono una nostra riflessione editoriale, non iniziative già decise dalle istituzioni.
Il filmato contiene alcuni personaggi e luoghi utilizzati come esempi immaginari, presentati dall’autore come tali. Li abbiamo esclusi dalle testimonianze fattuali. Quanto a numeri specifici sull’obsolescenza delle strutture o a proiezioni sulle chiusure future, non li abbiamo rilanciati come certi senza poter controllare fonte primaria, metodo e definizioni.
La conclusione più solida non è che tutti i centri commerciali stiano morendo, ma che il commercio italiano si stia trasformando in modo diseguale: la rete di prossimità si contrae, mentre le strutture monitorate dal settore mostrano nel 2026 risultati medi positivi.
Non perdere i luoghi prima ancora dei negozi
Non sappiamo quali edifici commerciali saranno ancora aperti tra dieci anni, ma sappiamo che la trasformazione della distribuzione riguarda l’intero Paese e non si esaurisce nell’alternativa fra un acquisto online e uno in negozio. Riguarda il lavoro, i servizi, la mobilità, il consumo di suolo e la possibilità di incontrarsi senza dover pagare per forza qualcosa.
Il dibattito non dovrebbe diventare una guerra tra piccola distribuzione e grandi strutture. Una città vivibile può avere entrambe, insieme a biblioteche, parchi, mercati, spazi culturali e trasporti accessibili. Le persone hanno bisogno di luoghi in cui stare, anche quando non hanno niente da comprare. Questo è il punto che merita di restare acceso, indipendentemente dalle sorti del singolo centro commerciale.
Invitiamo i lettori di tutta Italia a raccontare, con rispetto e riscontri verificabili, quali negozi o spazi di incontro hanno visto trasformarsi e quali servizi avrebbero bisogno nel proprio quartiere. Una fotografia e un ricordo possono aprire una storia; i dati e l’ascolto ci aiutano a raccontarla correttamente.
Il video originale che ha ispirato l’inchiesta
Riproponiamo il filmato attraverso il lettore ufficiale YouTube, senza scaricarne o ripubblicarne il contenuto. La nostra analisi ne cita il titolo e il canale e aggiunge un confronto autonomo con i dati disponibili.
Una breve parentesi territoriale: Trani
Una delle associazioni culturali che partecipano alla nostra attività ha sede a Trani, in Puglia. Segnaliamo perciò, in chiusura, un dato locale: secondo il rapporto Confcommercio ripreso dall’Ufficio statistico della Regione Puglia, nel confronto fra il 2012 e il 2025 il numero di negozi al dettaglio e attività ambulanti considerati nello studio è diminuito del 28,9%. Non si tratta di un dato sui soli centri commerciali. È un esempio territoriale della contrazione del commercio di prossimità, non una misura rappresentativa dell’intera Italia.
Fonti, immagini e trasparenza
Le fonti qui indicate consentono di distinguere l’argomentazione del video dai dati che abbiamo verificato indipendentemente. I periodi e le grandezze non sono sempre confrontabili; vengono indicati per ogni dato.
- Video di partenza — L’Economia Conta, YouTube.
- Osservatorio CNCC–EY — primo semestre 2026, 30 luglio 2026.
- Osservatorio CNCC–EY — consuntivo 2025, 4 marzo 2026.
- Ufficio statistico Regione Puglia — Confcommercio, dati 2012–2025 per le città pugliesi.
- Confcommercio Bari — Città e demografia d’impresa, 12 marzo 2026.
- Osservatorio eCommerce B2c Politecnico di Milano–Netcomm — maggio 2026.
- Library of Congress — storia del Southdale Center e di Victor Gruen.
- Federal Reserve Bank of Richmond — The Economic History of the Shopping Mall.
- Normattiva — decreto legislativo 31 marzo 1998, n. 114.
- Regione Puglia — Distretti Urbani del Commercio (DUC).
- Commissione europea, Joint Research Centre — indagine EU Loneliness Survey 2022.
Crediti fotografici: foto di apertura, Michael Weidemann / Unsplash; immagini in pagina, Mihály Köles / Unsplash e Alain Rouiller / Unsplash. Sono immagini illustrative, non prove fotografiche di chiusure commerciali nelle città italiane. Le immagini e l’audio del video restano sul lettore di YouTube e sono attribuiti all’autore.
A cura di Nadija — Redazione SoleLuna Italia News · Orizzonte Comune. Articolo extra originale del 20 novembre 2026, realizzato con assistenza di intelligenza artificiale, lettura della trascrizione tramite vidIQ e verifica documentale delle fonti. Le interpretazioni editoriali sono distinte dalle misure statistiche; non abbiamo intervistato direttamente i protagonisti delle chiusure narrate nel video.
Raccontaci la tua città
Quale negozio, strada commerciale o luogo d’incontro vi manca di più? Quale nuova attività vi sembra utile? Scrivete alla Redazione SoleLuna Italia News con indicazioni verificabili; se utile, continueremo il confronto anche su Tweet.app · @renzosamaritani.
Le storie belle si condividono.
Scegli dove portare questo articolo. I social si aprono solo quando li selezioni.
Vuoi leggerlo sul Kindle? Usa Stampa / PDF per salvare il testo, poi Send to Kindle (Amazon). L'invio non avviene automaticamente.
Commenti e riflessioni
Partecipa alla conversazione con rispetto. I commenti saranno visibili dopo la moderazione redazionale.
Lascia il tuo commento